
O falecimento de um ente querido é um momento de profunda dor e reestruturação familiar. Contudo, quando o falecido era sócio da empresa (sócio ou acionista), a complexidade do luto se soma a uma teia de desdobramentos jurídicos, contábeis e administrativos.
Muitas famílias acreditam que, com a morte do sócio, os herdeiros tornam-se automaticamente sócios do negócio no dia seguinte. Na prática societária brasileira, essa não é a regra absoluta. Surge, a partir do evento morte, uma bifurcação processual indispensável entre o Direito das Sucessões (que tramita perante a Vara de Órfãos e Sucessões/Família) e o Direito Societário (processado perante a Vara Empresarial ou Cível Comum).
Este artigo analisa minuciosamente o que a legislação brasileira estabelece, como opera a divisão de competências entre os juízos e quais medidas os herdeiros e os sócios sobreviventes devem adotar para proteger o patrimônio e a continuidade da atividade empresarial.
1. O princípio da intransmissibilidade automática do vínculo societário
No ordenamento jurídico brasileiro, vigora para as sociedades de pessoas (como a maioria esmagadora das Sociedades Limitadas — LTDA) o princípio do affectio societatis, isto é, a vontade subjetiva e a confiança mútua entre os sócios para desenvolverem juntos uma atividade econômica.
Em razão disso, a morte de um sócio acarreta, em regra, a extinção do vínculo societário em relação a ele, não ocorrendo a transferência automática da condição de sócio aos seus herdeiros, salvo se houver expressa disposição em contrário.
O artigo 1.028 do Código Civil estabelece a disciplina fundamental:
“Art. 1.028. No caso de morte de sócio, liquidar-se-á sua quota, salvo:
I – se o contrato dispuser diferentemente;
II – se os sócios remanescentes optarem pela dissolução da sociedade;
III – se, por acordo com os herdeiros, regular-se a substituição do sócio falecido.”
Dessa sistemática derivam quatro cenários possíveis:
- Liquidação da quota e pagamento de haveres (Regra Geral): A sociedade continua com os sócios remanescentes, apura-se o valor real da participação do falecido e paga-se a respectiva quantia em dinheiro ao espólio/herdeiros.
- Ingresso dos herdeiros por previsão no Contrato Social: O contrato prevê expressamente que os herdeiros assumirão a titularidade das quotas e a condição de sócios.
- Ingresso dos herdeiros por acordo posterior: Mesmo que o contrato seja omisso, se sócios remanescentes e herdeiros concordarem, estes passam a integrar o quadro societário.
- Dissolução total da sociedade: Os sócios sobreviventes decidem encerrar definitivamente as atividades empresariais, promovendo a liquidação integral da pessoa jurídica.
2. A bipartição de competências: Vara de Órfãos e Sucessões x Vara Empresarial
Um dos erros processuais mais comuns em inventários envolvendo participações societárias é a tentativa de resolver a dinâmica interna da empresa dentro dos autos do próprio inventário.
A jurisprudência dos Tribunais de Justiça e do Superior Tribunal de Justiça é pacífica no sentido de que o juízo do inventário não tem competência para administrar empresa, auditar balanços ou quantificar haveres societários.
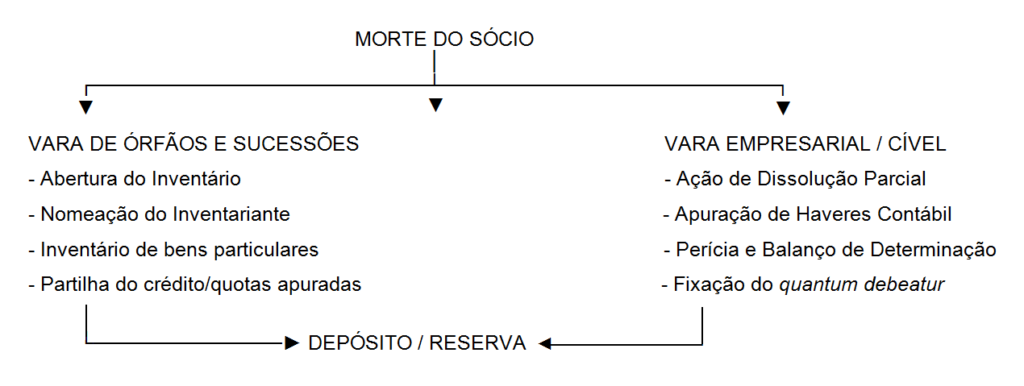
2.1. O papel da Vara de Órfãos e Sucessões
O juízo sucessório é competente estritamente para:
- Abrir, processar e homologar o inventário dos bens deixados pelo falecido;
- Nomear o inventariante para representar a universalidade do espólio;
- Declarar e descrever os bens e direitos (inclusive a titularidade de quotas ou o crédito decorrente delas);
- Decidir sobre a partilha entre herdeiros e meação do cônjuge/companheiro;
- Expedir alvarás judiciais ou formais de partilha.
Segundo o artigo 612 do Código de Processo Civil, a Vara de Sucessões é incompetente para julgar matérias de alta complexidade fático-contábil que demandem dilação probatória empresarial. Se houver controvérsia entre os herdeiros e a sociedade sobre o valor da quota ou a gestão da empresa, o juiz do inventário remeterá os interessados às vias ordinárias (Vara Empresarial/Cível).
2.2. O papel da Vara Empresarial (ou Cível Especializada)
À Vara Empresarial compete processar:
- A ação de dissolução parcial de sociedade (arts. 599 a 609 do Código de Processo Civil);
- A apuração de haveres, por meio de perícia contábil especializada e confecção do balanço especial de determinação;
- Ações de exibição de documentos contábeis e fiscais da pessoa jurídica;
- Ações de responsabilidade de administradores ou de apuração de desvios patrimoniais societários;
- Discussões acerca da validade de deliberações em assembleias e reuniões de sócios.
2.3. A conexão prática entre os dois juízos
- O inventariante ou os herdeiros informam na Vara de Sucessões a existência da sociedade e ajuízam a ação de apuração de haveres perante a Vara Empresarial.
- O juiz empresarial conduz a perícia, fixa o valor líquido da quota e determina que a sociedade deposite o montante em conta vinculada ao processo de inventário.
- O juiz da Vara de Sucessões recebe o saldo financeiro depositado e procede à partilha entre os herdeiros, recolhendo o imposto devido (ITCMD).
3. Ação de dissolução parcial e o processo de apuração de haveres
Quando os herdeiros não ingressam na sociedade, surge o direito subjetivo ao recebimento do valor patrimonial correspondente à participação societária do falecido. Este procedimento é instrumentalizado pelo procedimento especial dos artigos 599 a 609 do Código de Processo Civil.
3.1. A data de corte (data da resolução)
A data-base para a apuração dos haveres é rigorosamente a data do óbito, segundo o artigo 605, I do Código de Processo Civil. Todos os ativos, passivos, contratos em andamento e contingências da empresa são “fotografados” na data exata em que o sócio faleceu. Lucros ou prejuízos gerados pela atividade empresarial após o falecimento, em regra, pertencem exclusivamente aos sócios remanescentes que continuaram correndo o risco do negócio.
3.2. O balanço especial de determinação (critério de avaliação real)
O Código de Processo Civil superou a antiga e injusta prática de pagar aos herdeiros o valor nominal da quota ou o valor patrimonial contábil simples, o qual frequentemente sub avaliava a empresa por desconsiderar o valor de mercado de seus ativos.
O artigo 606 do CPC determina que, na ausência de critério contratual válido e eficaz, a apuração considerará:
- O valor de mercado de todos os bens do ativo imobilizado (imóveis, máquinas, veículos, estoques);
- A avaliação dos bens incorpóreos/intangíveis (fundo de comércio, carteira de clientes, marcas, patentes, goodwill ou aviamento);
- O desconto de todas as obrigações e contingências tributárias, trabalhistas e cíveis pendentes até a data do falecimento.
O resultado dessa conta resulta no Patrimônio Líquido Ajustado a Valor de Mercado. Multiplica-se esse valor pelo percentual societário do sócio falecido para se alcançar o valor dos haveres a serem pagos.
3.3. Prazo e forma de pagamento
- Se o contrato social previr prazo e parcelamento: Prevalece a cláusula contratual, desde que não imponha condições leoninas ou prazo excessivamente dilatado que desvirtue a liquidez do patrimônio.
- Se o contrato social for omisso: Aplica-se a regra supletiva do artigo 1.031, § 2º, do Código Civil: a quota liquidada será paga em dinheiro, no prazo de 90 (noventa) dias, a partir da liquidação (conclusão do balanço).
4. O inventário dos bens particulares e a representação do espólio
Enquanto a questão societária é resolvida na esfera empresarial, o inventário dos bens particulares (imóveis residenciais, veículos, investimentos financeiros pessoais, contas bancárias) segue seu curso perante a Vara de Órfãos e Sucessões ou pela via extrajudicial.
4.1. Inventário judicial x Inventário extrajudicial (em cartório)
| Inventário extrajudicial (Cartório de notas) | Inventário Judicial (Vara de Sucessões) | |
| Requisitos | Com a Resolução n° 571/ 2024 passou-se a permitir o inventário mesmo com a presença de herdeiros menores ou incapazes, desde que haja consenso; inexistência de litígio societário. | Presença de herdeiros menores/ incapazes, testamento com litígio ou disputa societária/patrimonial. |
| Tratamento da sociedade | Quando há ingresso pacífico de herdeiros ou se a sociedade já liquidou e depositou os haveres extrajudicialmente. | Indispensável quando há necessidade de oficiar a Vara Empresarial, reservar bens ou nomear peritos. |
| Celeridade | Rápido (semanas a meses). | Mais moroso, dependendo da complexidade das provas. |
4.2. A administração provisória e os poderes do inventariante
Segundo o disposto no artigo 613 do Código de Processo Civil, até que seja firmado o compromisso de inventariante, quem estiver na posse e administração dos bens particulares do falecido atua como administrador provisório.
Uma vez nomeado o inventariante:
- Ele passa a representar o espólio ativa e passivamente em juízo, segundo o artigo 75, VII do Código de Processo Civil;
- Cabe ao inventariante comparecer às assembleias societárias, se o contrato permitir a representação, ou ajuizar a ação de dissolução parcial e apuração de haveres na Vara Empresarial;
- Atenção: O inventariante não se torna automaticamente administrador da empresa. A administração da sociedade é exercida pelos administradores nomeados no contrato social. O inventariante exerce apenas os direitos patrimoniais inerentes à condição de representante do sócio falecido (como fiscalizar livros e receber dividendos pretéritos incontroversos).
5. Questões tributárias e registrais críticas
A transmissão de quotas ou o recebimento de haveres societários gera obrigações tributárias e registrais que não podem ser negligenciadas pelos herdeiros e seus advogados.
5.1. O ITCMD (Imposto sobre Transmissão Causa Mortis e Doação)
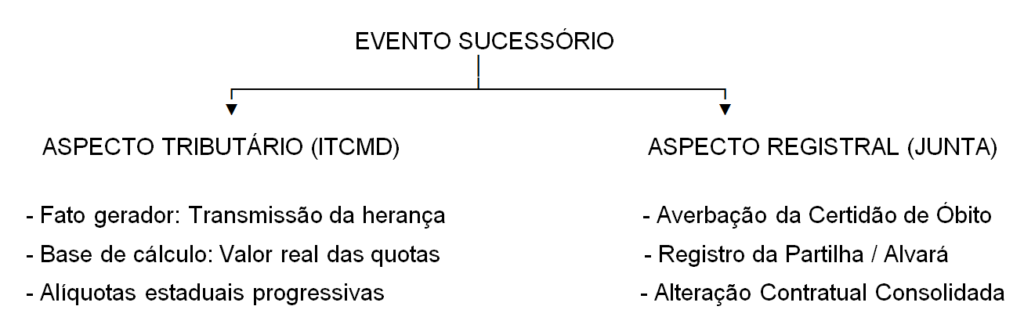
O ITCMD é o imposto estadual incidente sobre a transmissão de qualquer bem ou direito decorrente de herança.
- Base de Cálculo: O Fisco Estadual costuma exigir o imposto com base no valor de patrimônio líquido real das quotas, e não apenas no valor nominal de capital integralizado.
- Risco de Arbitramento Fiscal: Se a declaração do inventário indicar as quotas pelo valor histórico de constituição (ex.: R$ 10.000,00) de uma empresa cujo patrimônio líquido de mercado é de R$ 5.000.000,00, a Fazenda Estadual efetuará o lançamento suplementar com multa e juros.
- Momento do Pagamento: Na Vara de Sucessões, o Supremo Tribunal Federal (ADI 5.894) e o Superior Tribunal de Justiça (Tema 1.074) confirmaram que, no rito de arrolamento sumário (partilha amigável), a homologação e a expedição do formal de partilha acontecem primeiro. O juiz apenas intima a Fazenda Pública para realizar a cobrança na esfera administrativa posteriormente. Nos inventários extrajudiciais, o Conselho Nacional de Justiça alterou a Resolução nº 35/2007, determinando de forma unânime que os cartórios não podem condicionar a lavratura da escritura pública de inventário e partilha ao recolhimento antecipado do ITCMD.
5.2. Registro perante a Junta Comercial
Nenhuma alteração societária decorrente de falecimento produz efeitos plenos perante terceiros sem o devido arquivamento na Junta Comercial do estado:
- Se os herdeiros ingressarem: Registra-se a Alteração Contratual assinada pelos sócios remanescentes e pelos herdeiros, acompanhada do Formal de Partilha ou da Escritura Pública de Inventário.
- Se os herdeiros não ingressarem (apuração de haveres): Registra-se a alteração contratual para redução do capital social ou redistribuição das quotas entre os remanescentes por motivo de falecimento, com a devida averbação da certidão de óbito.
6. Diferenças práticas: Sociedade Limitada (LTDA) x Sociedade Anônima (S.A)
As regras aplicáveis variam consideravelmente conforme o tipo societário da empresa em que o falecido detinha participação:
| Aspecto | Sociedade Limitada (LTDA) | Sociedade Anônima (S/A) |
| Natureza da sociedade | Predominantemente de pessoas. (intuitu personae). | Sociedade de capital (intuitu pecuniae). |
| Transmissão das participações | Depende do contrato social ou anuência dos demais sócios. | As ações são títulos livremente negociáveis e transmissíveis aos herdeiros. |
| Direito de ingresso | Não é automático; herdeiros podem ser recusados e recebem apenas haveres. | Os herdeiros tornam-se acionistas imediatamente após a partilha das ações. |
| Órgão julgador competente | Dissolução parcial e haveres na Vara Empresarial. | Execução de transferência acionária / divergências acionárias na Vara Cível/Empresarial. |
7. Como o Planejamento Sucessório Previne Conflitos
A morte de um sócio sem planejamento prévio é uma das principais causas de falência e paralisia operacional de empresas familiares no Brasil. Litígios entre herdeiros despreparados e sócios remanescentes podem arrastar-se por mais de uma década no Judiciário, consumindo a liquidez da sociedade.
Assim, planejar a sucessão enquanto os bens ainda estão sob o controle do titular é o caminho mais inteligente evitando conflitos. Para compreender melhor os benefícios do planejamento sucessório leia o artigo “Como evitar disputa entre herdeiros com bens imóveis: 5 estratégias jurídicas que funcionam.“
Dentre os instrumentos indispensáveis de prevenção podemos mencionar:
7.1. Contrato social bem redigido
O contrato social deve conter cláusulas claras sobre:
- Procedimento em caso de falecimento de sócio;
- Critério objetivo de apuração de haveres (ex.: metodologia de fluxo de caixa descontado ou múltiplos de EBITDA acordados previamente);
- Prazos e número de parcelas para pagamento aos herdeiros, preservando o fluxo de caixa da operação.
7.2. Acordo de sócios / Acordo de quotistas
Documento parassocial que pode estabelecer:
- Regras de governança familiar;
- Requisitos de qualificação técnica para herdeiros que desejem assumir cargos de gestão;
- Cláusulas de opção de compra (Call Option) pelos sócios remanescentes ou de venda forçada (Put Option) pelos herdeiros.
7.3. Seguro de vida societário (Key Person Insurance)
A sociedade ou os próprios sócios contratam apólices de seguro de vida cruzadas. Com o falecimento do sócio, a indenização do seguro é paga diretamente aos herdeiros ou à sociedade, garantindo a liquidez financeira imediata para a compra das quotas/pagamento dos haveres sem descapitalizar a empresa.
7.4. Estruturação de Holding Familiar
A concentração do patrimônio em uma pessoa jurídica controladora permite organizar a sucessão em vida mediante a doação de quotas com reserva de usufruto e cláusulas de inalienabilidade, impenhorabilidade, incomunicabilidade e reversão, evitando a necessidade de inventário judicial para os bens integrados.
8. Roteiro prático: O que fazer, passo a passo após o falecimento do sócio.
Para organizar a atuação de herdeiros e gestores, recomenda-se seguir o seguinte roteiro:
- Obtenção da certidão de óbito e do contrato social atualizado: Localizar o último contrato social consolidado e eventuais alterações registradas na Junta Comercial.
- Análise da cláusula sucessória: Verificar se o contrato impõe a liquidação da quota, autoriza a entrada dos herdeiros ou prevê regras específicas de avaliação contábil.
- Abertura do Inventário (prazo de 2 meses – art. 611 do CPC): Iniciar o processo de inventário perante a Vara de Sucessões ou buscar a via extrajudicial caso haja consenso e capacidade civil.
- Notificação Formal à Sociedade: O inventariante deve notificar formalmente a empresa comunicando o óbito e solicitando informações contábeis e cópia do balanço patrimonial.
- Decisão sobre ingresso ou apuração de haveres: Havendo recusa de ingresso ou opção pela liquidação, contratar perícia contábil assistencial para acompanhar o Balanço Especial de Determinação.
- Ajuizamento de ação própria (se houver conflito): Se a empresa se recusar a prestar contas ou a pagar os haveres de forma justa, ajuizar a Ação de Dissolução Parcial de Sociedade na Vara Empresarial.
- Homologação e partilha: Com o saldo apurado e depositado à disposição do inventário, realizar a partilha dos valores e o pagamento do ITCMD.
Considerações Finais
Em síntese, a morte de um sócio exige atuação coordenada entre o Direito das Sucessões e o Direito Empresarial.
O inventário, processado perante a Vara de Órfãos e Sucessões, deve identificar todos os bens particulares, direitos e participações societárias deixados pelo falecido, além de organizar a transmissão aos herdeiros.
Já as questões relativas à continuidade da empresa, ao ingresso dos sucessores, à dissolução parcial e à apuração de haveres devem ser examinadas no âmbito da Vara Empresarial.
A separação dessas competências evita decisões inadequadas, reduz conflitos e permite que cada juízo examine matérias compatíveis com sua função.
O inventariante não assume automaticamente a administração da sociedade, mas representa o espólio na defesa de seus interesses patrimoniais. Por isso, é essencial analisar previamente o contrato social, reunir documentos contábeis e avaliar impactos tributários.
Com planejamento e assessoria jurídica especializada, é possível preservar a atividade empresarial e assegurar partilha segura, transparente e compatível com os direitos dos envolvidos.
Em outras, palavras, a assistência jurídica especializada em Direito Sucessório e Societário é imprescindível para garantir que os herdeiros recebam o valor justo pelo trabalho construído pelo falecido, ao mesmo tempo em que se resguarda a saúde financeira da atividade empresarial continuada.
Andréa Tavares
Advogada especialista em Direito Imobiliário, Notarial e Registral com foco em patrimônio. Atua de forma estratégica oferecendo assessoria jurídica segura e personalizada.
WhatsApp: (21) 9730-24439
E-mail: contato@andreatavaresadvocacia.com.br
